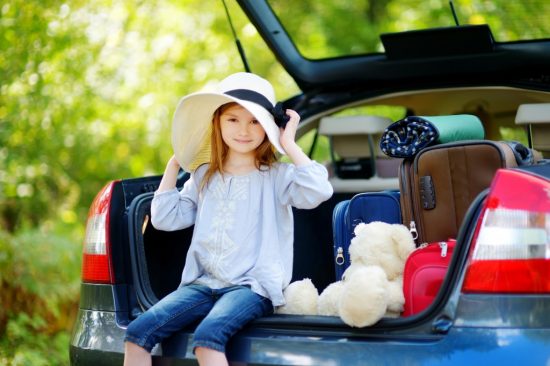
車内身の回り品特約とは、事故の影響で「トランクや車内」にあった物が損壊してしまった場合、これらの損害を補償してくれる特約です。
具体的には、「衝突、接触、火災、洪水、盗難」などの事故で、契約車両に損害が生じ、その結果車内に積載していた「物」が壊れたりした場合、補償金額を限度に、買い替え費用・修理費用が支払われます。
支払われる保険金は、新品としての金額ではなく、使用期間等が加味された金額となります。たとえば、減価償却が適用される物には、減価償却後の価額が補償されます。
なお、補償限度額は「10万円・30万円・50万円」のどれかから契約時に選ぶのが一般的で、「免責金額5,000円」が元から設定されている事が多いです(免責金額=自己負担額)。
【前提】保険会社によって名称が違うが内容はほぼ同じ
“車内身の回り品特約”は、保険会社によって「車両積載動産特約」や「車内携行品補償特約」など色々な名前が付けられていますが、補償内容はほぼ同じです。
ただし、SBI損保やあいおいニッセイ同和損保などでは、”車内外”身の回り品特約となっており、一時的に身の回り品を車から持ち出した際の損傷も補償対象となっています。
特約の必要性を判断する時や保険を使用する時には、「車内」なのか「車内外」なのかをチェックするようにしましょう。
車内身の回り品特約は必要?車両保険で十分なのか?
まず、車両保険で補償される車内の物は、ボルトやナットなどで自動車に固定・装備されている物に限られます。代表的な例を挙げると、カーナビですね(ポータブルナビは補償対象外)。
つまり、カバンやゴルフバッグなどの損害は車両保険では補償されません。
次に、車内の物の補償として考えられるのが、事故の相手方の「対物賠償保険」です。
注:自身が契約している対物賠償保険からは補償されません。
事故の相手から補償を受けられるのであれば、車内身の回り品特約は必要なさそうですよね。
しかし、自分自身が事故の加害者である場合は、賠償する側になるので、補償を受けられません。また、被害者であったとしても、一定の過失が有れば、過失相殺によって補償金額は減少してしまいます。
さらに言うと、事故に必ず相手がいるとは限りません。自損事故の場合もあれば、車が盗難される場合もあります。このようなケースでは、車に積んである物の補償を受けられません。
そこで、役に立つのが「車内身の回り品特約」です。相手のいる事故でも、自損事故でも、車が盗難されても、車内に積んでいた物の補償を受ける事が出来ます。
注:車両保険を「盗難補償対象外」で契約している場合は、車内身の回り品特約についても車の盗難による損害の補償を受けられません。
車内に積んでいる物の補償に対して、万全を期したいのであれば、車内身の回り品特約は必要と言えます。
ただし、車内身の回り品特約は、車内に有る全ての物の損害を補償してくれる特約では有りません。補償される物も有れば、補償されない物も有ります。
以下で、車内身の回り品特約によって「補償される物」と「補償されない物」について紹介するので、普段車に積んでいる物と照らし合わせて、付帯の必要性について検討するようにして下さい。
身の回り品特約で補償される物と補償されない物
■補償される物
・衣類、バッグ
・カメラ
・ゴルフ用品
・スキー用品、スノーボード、サーフボード、スキューバダイビング用品
・旅券(パスポート)、運転免許証
車内やトランクに積んであった物だけでなく、キャリアに付けてあるスノーボードなども補償されます。例えば、自損事故で電柱にぶつかり、キャリアに積んであったスノーボードが壊れた場合などですね。
注:キャリアに固定していた物の盗難は補償対象外です。
反対に、身の回り品特約で補償されない代表例は以下の通り。
■補償されない物
・通貨、有価証券(小切手、定期券、航空券、商品券、プリペイドカードなど)
・貴金属、宝石、骨董、美術品
・設計書、図面、稿本、帳簿など
・パソコン、携帯電話
・コンピューター等の記録媒体に記録されているプログラムやデータ
・義歯、コンタクトレンズ
・動物、植物
パソコンや携帯電話が補償されないのは、意外ですね。
身の回り品特約が適用されないケース
いくつかのケースを見てみましょう。
故障・紛失は対象外!車上荒らしは保険会社によって異なる
車内身の回り品特約は、「事故の衝撃」又は「車両の盗難」によって生じた車に積載している物の損害を補償する特約です。
そのため、単なる機械的な故障や自然発生するサビなどによる損害は補償対象外となります。また、車に乗降する際に物を落としてしまった場合などの紛失についても補償を受ける事は出来ません。
故障・紛失が補償対象外となっている点は、各保険会社で共通しています。
一方、車上荒らしについては、保険会社によって対応が異なります。いくつかの保険会社を例にすると、以下のようになります。
| 保険会社 | 車上荒らしが補償対象かどうか |
|---|---|
| ソニー損保 | 補償対象 |
| チューリッヒ | 補償対象 |
| セゾン自動車火災 | 補償対象外 |
| 損保ジャパン日本興亜 | 補償対象外 |
その他気になる保険会社があれば、直接問い合わせしてみて下さい。ホームページや約款などには、車上荒らしについて明記されていない事が多いので。
走行中の急ブレーキや急回転でトランクのゴルフクラブが破損した場合
例えば、信号を右折中に、猛スピードで自転車が横断歩道を走行してきた。車の運転手は急ブレーキをかけざるを得ず、その勢いでトランクのゴルフクラブが折れてしまった。もちろん、衝突事故などは起こらず、自転車が過ぎ去った後に、車は右折を完了させた。
こんなケースはどうでしょうか?
実は、これも補償されません。なぜなら、交通事故が起こっていないから。ゴルフクラブが折れてしまったのは、自分の急ブレーキが原因であり、接触等によって起こったものでは有りませんよね。
もし、こういうケースの損害を補償して欲しいなら、自動車保険以外で「携行品損害特約」を契約する必要が有るでしょう(クレジットカードなんかにも付いています)。
車両盗難に遭い、身の回り品特約を請求するときに嘘の申告をしても大丈夫か?
車両盗難に遭うと、身の回り品特約の保険金を請求できる事は、前述した通りです。
この時、保険会社から「車内に搭載してあったものを申告して下さい。」と言われます。
ここで、悪知恵が働く人はこう考えます。
「自己申告に基いて保険金を払ってくれるなら、本当は車の中に置いてなかったものも申告すれば、多めに保険金を貰えるのでは?」
確かに、盗難された物を申告する際に、警察にも保険会社にも、同じように報告していたら、嘘の申告をしても、保険金は降りるでしょう。しかし、そもそもこれは保険金詐欺であり、犯罪です。
また、仮に車両盗難をした犯人が警察に捕まったらどうでしょうか?「いや、そんなものは車の中に無かった」と言われれば、すぐに嘘はバレます。
邪な気持ちは出さずに、真摯に対応するのが無難ですね。
なお、保険金を請求する際は、盗難された物の保証書や購入時のレシートなどで証明する必要が有ります。
車内身の回り品特約の保険料はいくら?
車内身の回り品特約によって「補償される物・されない物」と「特約が適用されないケース」について見てきました。付帯の必要性について参考になったのではないでしょうか?
さて、特約を付帯するかについての判断材料として、もう1つ大事な要素が有りますよね。そう、保険料です。
ただ保険料は、保険会社や見積条件によって異なるので、ここではセゾン自動車火災保険の見積結果を参考情報として紹介したいと思います。
| 補償金額 | 7等級の場合 | 20等級の場合 |
|---|---|---|
| 10万円 | 420円 | 220円 |
| 30万円 | 1,270円 | 670円 |
| 50万円 | 2,110円 | 1,120円 |
この結果からすると、車内身の回り品特約の保険料は「数百円~約2,000円」という範囲に収まりそうです。
補償金額によって保険料が異なってくるので、「普段どれくらいの価値の物を車に積載するのか」という点もしっかりと検討するようにして下さいね。
「自分の条件だといくらになるのか?」と気になる人は、加入している保険会社や加入を検討している保険会社、自動車保険の一括見積などで実際に保険料の見積を行ってみましょう。
【参考】車内身の回り品特約を使うと等級は下がる?
車内身の回り品特約を使った場合の等級への影響は、保険会社によって以下の2つに分かれます。
保険会社によって取り扱いが異なるので、特約を付帯する前に確認しておきましょう。
ただ車内身の回り品特約を使用する場合には、基本的に車両保険も使用する事になります。事故や車両盗難が補償対象ですからね。
そのため、たとえノーカウント事故として取り扱われる保険会社であったとしても、車両保険の使用によって1等級又は3等級のダウンとなるでしょう。
まとめ
いかがでしたか?車内身の回り品特約は、事故や車両盗難によって、自動車に積載している物に生じた損害を補償してくれる特約です。
・普段からどのような物を車に積んでいるのか
・高価な物を車で運ぶ頻度
などを考慮して、付帯の必要性を検討しましょう。
なお、「車にあまり物を載せない」という人には不要な特約です。補償する物が無ければ、特約を付帯する意味は有りませんからね。
コメント
この記事へのコメントはありません。