「20代の自動車保険料の相場っていくらぐらいだろう?」
「保険料が安くなる方法はないの?」
「20代にオススメの自動車保険はどれだろう?」
20代は自動車保険料が最も高くなりやすい年代です。
とくに免許を取ったばかりの20代前半は等級も低く、年齢条件による割増も大きいため、同じ車でも30代・40代の何倍もの保険料になることがあります。
本記事では、最新の相場データと、20代のうちに知っておきたい保険料の節約術を解説します。
| 年代別・自動車保険の選び方 | ||
|---|---|---|
| 10代はこちら | 20代はこちら | 30代はこちら |
| 40代はこちら | 50代はこちら | 60代・70代以上はこちら |
| 年代別保険料の平均(相場) | 初心者ドライバーの保険料相場 | 保険加入のタイミング |
20代の自動車保険の平均相場
自動車保険には年齢条件が有る事は知っていますか?
「○○歳以上補償」というやつです。20代にはこの年齢条件が2つ設定されています。
■20代の年齢条件
これにより、20代の自動車保険の相場は2段階に分けられます。
なお、20歳の人は年齢条件が「全年齢補償」となるので、10代と同じカテゴリーになります。そのため、まだ20歳の人は「20歳以下(10代)の自動車保険の選び方と保険料を安くする方法」を参照して下さい。
以下では、「21歳以上」と「26歳以上」に分けて“20代の自動車保険相場”を紹介したいと思います。
なお、保険料相場は保険会社13社(ダイレクト型9社・代理店型4社)の見積金額の平均として算出しています。主な見積条件は以下の通りです。
●対人賠償:無制限 ●対物賠償:無制限 ●人身傷害:3,000万円(車内外補償)●車両保険:一般タイプ ●車の初度登録年月日:2018年1月 ●事故有係数適用期間 0年 ●運転者範囲:本人限定 ●免許の色:ブルー ●使用目的:日常レジャー
●選択した車種:フィット・プリウス・ハリアー・アルファード・ワゴンR(軽)・タント(軽)
【21歳以上】20代前半(21歳・22歳・23歳・24歳・25歳)の保険料
まず、年齢条件が「21歳以上補償」となる21歳~25歳の自動車保険の平均相場(年間&月額)から見ていきましょう。「新規加入者」と「継続更新者」に分けて見ていきますね。
■新規加入の場合(6等級-保険料の割増率+3%)
車種 年間保険料 月額保険料
フィット 176,905円 月々:15,517円
合計:186,212円
プリウス 201,383円 月々:17,565円
合計:210,784円
ハリアー 245,120円 月々:21,068円
合計:252,822円
アルファード 248,317円 月々:21,708円
合計:260,497円
ワゴンR
(軽)158,167円 月々:13,822円
合計:165,864円
タント
(軽)165,464円 月々:14,455円
合計:173,468円
表中の年間保険料は一括払いを選択した場合の保険料です。そして月額保険料は分割払い(12回)を選択した場合の保険料です(以下同様)。
さすがに10代の保険料相場(10台はフィットで年間保険料が35万、アルファードだと50万超え!!)よりは高くないですが、それでも車体が大きめのハリアー・アルファードだと25万円前後の保険料がかかります。
やはり、初めて自動車保険を契約する人(6等級からスタートする人)の保険料は高いですね。これはもう制度上仕方ないことです。(但し、保険料を安くする方法はありますので要チェック)
続いて、新規加入者ではなく継続加入者の場合(7等級以上)の20代の保険料はいくらになるのか、見ていきます。車種はフィットに絞って解説。
■継続更新の場合(7等級~10等級・車種フィット)
等級
(割引率)年間保険料 月額保険料
7等級
(30%)124,090円 月々:11,195円
合計:134,340円
8等級
(40%)108,433円 月々:9,718円
合計:116,619円
9等級
(43%)103,415円 月々:9,228円
合計:110,740円
10等級
(45%)99,781円 月々:8,908円
合計:106,905円
自動車保険の等級は年に1つ進みます。割引率もそれに応じて徐々に大きくなっていきます(その他の等級の割引率はこちら)。
6等級の場合のフィットの保険料は176,905円(年間払保険料)でしたから、1年無事故で過ごすだけで(6等級⇒7等級に進級)大分安くなりましたね。7等級なら124,090円です。6等級と比べると52,815円も安くなっています。
これは新規加入者の等級である6等級の割増率が+3%であるのに対して、7等級の割引率(割増ではなく割引)が△30%となっているからです。
なお、上の表は21歳以上の各等級の保険料相場という側面もありますが、1年後・2年後の保険料推移と捉える事もできます。そのため、継続契約者だけでなく、自動車保険に今年新規で加入する人も参考にしてくださいね。
【26歳以上】20代後半(26歳・27歳・28歳・29歳)の保険料
続いて年齢条件が「26歳以上補償」となる26歳~29歳の自動車保険の平均相場(年間&月額)を見てみましょう。こちらも新規と継続に分けて見ていきます。
■新規加入の場合(6等級-保険料の割引率△9%)
車種 年間保険料 月額保険料
フィット 111,467円 月々:10,123円
合計:121,479円
プリウス 125,100円 月々:11,347円
合計:136,167円
ハリアー 151,570円 月々:13,768円
合計:165,218円
アルファード 154,168円 月々:14,009円
合計:168,114円
ワゴンR 99,841円 月々:9,023円
合計:108,286円
タント 104,220円 月々:9,421円
合計:113,060円
「21歳以上」の相場と同車種で比較してみると、普通車・軽自動車ともにおおよそ6万円~8万円も安くなっています。現在25歳の人は自動車保険の加入を1年待ってみるのも良いかもしれませんね。
続いて継続加入者の場合。こちらも車種はフィットに絞って解説していきます。
■継続更新の場合(7等級~10等級・車種フィット)
等級 年間保険料 月額保険料
7等級
(30%)91,370円 月々:8,402円
合計:100,830円
8等級
(40%)79,810円 月々:7,306円
合計:87,672円
9等級
(43%)76,113円 月々:6,941円
合計:83,298円
10等級
(45%)73,453円 月々:6,702円
合計:80,424円
26歳以上&フィットであれば7等級以上あれば保険料が10万円を切ることが分かりましたね。
アルファードやハリアーなどの車体の大きな車だと車両保険が高いので10万円を切るのは難しいかもしれませんが、それでも新規加入者や「21歳以上補償」の人と比べると保険料はだいぶ安くなります。
20代の自動車保険料相場(最新データ)
損害保険の一括見積もりサービス「インズウェブ」が公表している最新の年代別データ(2025年4月〜2026年3月の利用者調査)による年間保険料の平均は次のとおりです。
年代 | 車両保険なし | 車両保険あり(一般型) |
|
18〜20歳 |
194,324円/年 |
385,690円/年 |
|
21〜25歳 |
87,782円/年 |
166,901円/年 |
|
26〜29歳 |
51,778円/年 |
93,389円/年 |
出典:インズウェブ「20代の自動車保険の月額平均・相場は?」(2025年4月〜2026年3月調査)
10代(18〜20歳)から21〜25歳になるだけで保険料はおよそ半額以下、21〜25歳から26〜29歳になるとさらに4割程度下がるのが分かります。これは等級が上がっていくことに加え、「年齢条件」という保険料に直結する仕組みが影響しています。
【保険料を安くするための最重要事項!!】21歳及び26歳の誕生日を迎えたらすぐ年齢条件の変更を!
「20歳から21歳になる誕生日」と「25歳から26歳になる誕生日」は保険料を大幅に節約するチャンスです。
なぜなら、これらの誕生日は「年齢条件を1つ上の区分へと変更できるタイミング」だからです。
- 21歳の誕生日・・・「全年齢補償」から「21歳以上補償」に変更
- 26歳の誕生日・・・「21歳以上補償」から「26歳以上補償」に変更
既に紹介したように、21歳と26歳の保険料相場の差は6万円~8万円もあります。つまり、それだけ保険料の節約が可能という事です。
ちなみに、20歳以下の保険料相場は30万円~50万円もするので、21歳の誕生日の方が節約のインパクトは大きいです。
契約の途中でも電話1本で年齢条件の変更が可能です。既に保険料を支払っている場合は、残りの契約期間に応じた分の保険料の返還を受ける事が出来ます。
また、分割払いの場合は、残り期間の負担が軽減されます(手続きのタイミングによって変更月分の保険料返還が有るかもしれません)。
イメージとしては以下のような感じですね(26歳の誕生日の場合)。
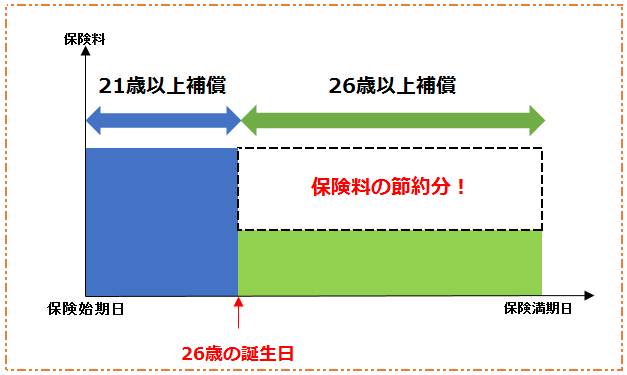
誕生日到来前に連絡をくれる保険会社もありますが、基本的に契約者自らが保険会社に連絡をして手続きを行う必要があります。大幅に保険料を節約するチャンスなので、忘れないようにしてくださいね。
なお、29歳から30歳になる誕生日も同様に保険料を節約するチャンスです。ただ保険会社によって「30歳以上補償」が無いところもあるので予めチェックしておきましょう。
年齢条件とは「補償の対象となる運転者の年齢範囲」を定める契約条件で、範囲を狭めるほど保険料は安くなります。
20代にとって特に重要なのが、次の2つの誕生日です。
- 21歳の誕生日:「全年齢補償」から「21歳以上補償」に変更可能
- 26歳の誕生日:「21歳以上補償」から「26歳以上補償」に変更可能
前章のデータのとおり、21〜25歳と26〜29歳では車両保険なしで約3.6万円、車両保険ありで約7.4万円もの差があります。年齢条件は契約期間の途中でも保険会社に電話一本で変更でき、変更後は残りの契約期間分の保険料が返還されるのが一般的です。誕生日を迎えたら、忘れずに保険会社に連絡しましょう。
20代の自動車保険をもっと安くする方法
誕生日に年齢条件を切り替える方法以外にも20代の自動車保険を安くする方法はいくつか有ります。ポイントは以下の3つです。
以下で詳しく見ていきましょう。
車両保険をエコノミータイプに
車両保険には「一般タイプ(フルカバータイプ)」と「エコノミータイプ(限定タイプ)」の2つの種類があります。エコノミータイプは自損事故が補償対象外となりますが、その分保険料は一般タイプの車両保険より安くなります。
どれくらい保険料が節約できるのか、実際に見積もってみましょう(車種:フィット、保険会社:イーデザイン損保)。
| 車両保険 | 21歳以上補償 | 26歳以上補償 |
|---|---|---|
| 一般タイプ | 163,580円 | 96,320円 |
| エコノミータイプ | 120,900円 | 72,670円 |
| 付帯無し | 87,900円 | 54,390円 |
車両保険をエコノミータイプにすれば、「21歳以上」ならおよそ4万円、「26歳以上」ならおよそ2万5千円の保険料を節約できます。
車両価格が安い中古車なら思い切って「車両保険を付帯しない」という選択もアリですね。
「車両保険を付帯したいけど、一般タイプの保険料の支払がキツい・・・」と感じている人は、エコノミータイプを検討してみましょう。
ただし、さきほども書いたように、車両保険をエコノミータイプにすれば補償範囲が狭くなります。この点は選択前にしっかりと吟味するようにしてくださいね。
車両保険をエコノミー型にすれば安くなるが、それで十分か考えよう
車両保険に免責金額を設定
免責金額とは、車両保険を使用する際に契約者が負担する金額の事です。免責金額を設定すれば、保険会社の金銭的な負担が減るので、私たちの保険料も安くなります。
どれだけ保険料を節約できるのか見ていきましょう(車種:フィット、保険会社:イーデザイン損保、車両保険:一般タイプ)。
免責金額 21歳以上補償 26歳以上補償
無し 201,010円 117,060円
0ー10万円 179,730円 105,270円
5万円ー5万円 164,670円 96,930円
5万円ー10万円 163,580円 96,320円
10万円ー10万円 149,740円 88,650円
免責金額の設定額は、保険会社によって異なります。なお、「○万円ー○万円」は、左の数字が1回目の保険使用時の自己負担額、右の数字が2回目以降の金額を表わしています。
免責金額を設定することで、この場合、3万円~5万円の保険料を節約することが出来ましたね。
また、免責金額の設定しておくと少額の修理で保険を使わなくなるという副次的なメリットもあります。 保険を使用すると等級がダウンして翌年の保険料が値上がりしますが、コレを知らずに保険を使用してしまいトータルでは損をしてしまった!という人もいるので要注意な項目なのです。詳細は下記記事をチェックして見てください。
セカンドカー割引の適用で新規加入者でも7等級スタート
自動車保険に新規加入する人の等級は「6等級」です。割引率が低く、保険料が高くなってしまう要因の1つです。
しかし、セカンドカー割引を適用すれば、新規加入者でも7等級からスタートする事ができます。「1等級上がるだけでしょ?」と思う人もいるかもしれませんが、6等級か7等級かで保険料にはかなりの違いが出ます。
その違いを表したのが以下の表です(車種:フィット、保険会社:イーデザイン損保)。なお、表中の「+」は割増率を表わしています。
| 割引 | 21歳以上補償 (等級・割引率) | 26歳以上補償 (等級・割引率) |
|---|---|---|
| 非適用 | 163,580円 (6B・+3%) | 96,320円 (6C・9%) |
| 適用 | 142,110円 (7B・11%) | 65,420円 (7C・40%) |
【6s等級や7f等級】ノンフリート等級のアルファベットの意味まとめ
セカンドカー割引が適用されるか否かで、保険料は2万円~3万円変わっていますよね。新規加入であれば、是が非でも利用したい割引制度です。
セカンドカー割引の主な適用条件は以下の通りです。
同居している家族の誰かが既に自動車保険を契約している場合は、セカンドカー割引を適用できる可能性があるので、加入前に保険証券をチェックしておきましょう。
家族の等級を引継ぐ
次に紹介するのは「等級の引継ぎ」です。自動車保険では、同居している家族間で等級を引き継ぐ事ができます。もし家族に20等級の人がいれば、20等級にジャンプアップする事も可能です。
では、等級を引き継いだ場合にどれだけ保険料が節約できるか見てみましょう(車種:フィット、保険会社:イーデザイン損保)。
等級 21歳以上補償 26歳以上補償
引継ぎ無し
7等級142,110円 65,420円
引継ぎ有り
12等級83,060円 56,280円
引継ぎ有り
16等級75,560円 51,360円
引継ぎ有り
20等級42,310円 39,340円
等級を引き継ぐか引き継がないかで保険料はかなり違いますよね。特に「21歳~25歳」では等級の引継ぎによる保険料の節約効果が大きくなっています。利用しない手は有りません。
ただし、等級を譲り渡す家族は新規で自動車保険に再加入する事になるので、引継ぎ前よりも保険料が高くなってしまいます。しかし、家族全体で見ればトータルの保険料はかなり少なくなるので、等級の引継ぎについて相談してみましょう。
車両料率クラスの低い車種(型式)を購入
自動車保険料は契約する車種、厳密に言えば車両の型式によって異なります。なぜかというと、型式毎に保険料計算の基となる「車両料率クラス」が設定されているからです。
車両料率クラスと保険料との関係は以下の通りです。
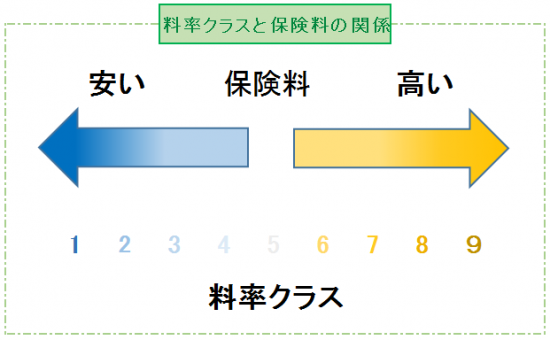
ちなみに、ほとんどの型式では「3」~「6」の料率クラスが設定されています。「3」と「6」では保険料がおよそ2倍変わってくるので、車種選びはけっこう重要です。
そのため、保険料の節約という観点から言えば車両料率クラスがなるべく低い車種(型式)を購入する事をオススメします。車両保険の付帯を考えているなら、特に車両保険に関する料率クラスはチェックしておきましょう。
20代におすすめの自動車保険ランキング
オリコン顧客満足度ランキング(2026年版・10代/20代)による評価結果は次のとおりです。ダイレクト型(通販型)と代理店型で傾向が異なります。
ダイレクト型(通販型)
順位 | 保険会社 | 総合点 |
|
1位 |
ソニー損保 |
77.1点 |
|
2位 |
SBI損保 |
75.0点 |
代理店型
|
順位 |
保険会社 |
総合点 |
|
1位 |
MS&ADグループ(三井住友海上等) |
78.9点 |
|
2位 |
東京海上日動火災保険 |
77.8点 |
|
3位 |
損保ジャパン |
75.5点 |
出典:オリコン顧客満足度ランキング「10・20代が選ぶおすすめの自動車保険」(2026年版)
保険料の安さを重視するなら、代理店型よりもダイレクト型(通販型)が有利な傾向にあります。比較検討の際は、かつて「イーデザイン損保」の名称で知られていた東京海上ダイレクト損害保険(2025年10月に社名変更)のように、社名が変わった保険会社もあるため、見積もりサイトでの表記にも注意しましょう。複数社の見積もりを取り、自分の年齢・等級・車種における実際の保険料を比較することが一番の近道です。
補償の削りすぎには注意
保険料を抑えたい20代ほど、補償を削りすぎてしまうケースが見られます。しかし、次の補償は最低限確保しておきたいところです。
加害者になった場合に備える補償
- 対人賠償保険:補償額は「無制限」で契約する
- 対物賠償保険:補償額は「無制限」で契約する
- 対物超過修理費用補償特約:相手の車の時価額を超える修理費用もカバーできる特約。あわせて検討したい
被害者になった場合に備える補償
- 人身傷害保険:自分の過失割合に関係なく、実際の損害額を限度額まで補償
- 車両保険:新車か中古車か、購入から何年目かで必要性を判断する
保険料の分割払いは割高になりやすい
自動車保険は「一括払い(年払い)」と「分割払い(月払い)」を選べますが、分割払いは分割手数料が上乗せされる分、一括払いに比べて総支払額が数%程度高くなるのが一般的です。20代の平均的な保険料であれば、年間で数千円〜1万円前後の差になることもあるため、家計に余裕があれば一括払いを選んだ方がお得です。
20代で結婚する場合の自動車保険の組み立て方
夫婦どちらも運転する場合
夫婦のうち等級が高い方、または保険料が安くなる方を記名被保険者にするのが基本です。運転者の範囲を「本人限定」または「本人・配偶者限定」に設定することで、保険料をさらに抑えられます。
どちらか一方だけが運転する場合
無事故を継続して等級を上げていくことに専念し、運転者の範囲は「本人限定」に設定しましょう。結婚を機に実家を出る場合は、親の自動車保険から等級を引き継げないか、事前に保険会社へ確認しておくと安心です。
まとめ
20代、とくに21〜25歳は保険料が最も高くなりやすい時期ですが、21歳・26歳の誕生日での年齢条件変更、車両保険の見直し、セカンドカー割引や等級の引き継ぎなど、使える節約手段は数多くあります。
最終的に一番の節約方法は「無事故を継続して等級を上げていくこと」ですが、それまでの間は今回紹介した方法を組み合わせて、無理のない保険料で必要な補償を確保しましょう。
保険会社によって保険料の差も大きいため、一括見積もりサービスなどを使って複数社を比較することをおすすめします。
参考資料・出典
- インズウェブ「20代の自動車保険の月額平均・相場は?安い保険会社はどこ?」 https://www.insweb.co.jp/car/hokenryou/20s-yasuku.html
- オリコン顧客満足度ランキング「10・20代が選ぶおすすめの自動車保険」(2026年版) https://life.oricon.co.jp/rank_insurance/age/
- 損害保険料率算出機構「自動車保険 型式別料率クラスの仕組み」(2025年1月改定版) https://www.giroj.or.jp/common/pdf/vehicle_model_2025.pdf
- インズウェブ「型式別料率クラス制度が改定、いったいどう変わる?」 https://www.insweb.co.jp/car/kisochishiki/kiso/ryoritsukurasu-kaitei.html