50代は、生涯のうちで最も自動車保険料が安くなりやすい年代です。
無事故を続けてきた人であれば、最大割引の20等級に到達している人も多く、保険料の負担はぐっと軽くなります。一方で、18歳以上の子どもを補償範囲に含めている家庭では、その恩恵を実感できていないケースも少なくありません。
本記事では、50代の保険料相場と、家庭の状況に応じた保険の見直し方を解説します。
| 年代別・自動車保険の選び方 | ||
|---|---|---|
| 10代はこちら | 20代はこちら | 30代はこちら |
| 40代はこちら | 50代はこちら | 60代・70代以上はこちら |
| 年代別保険料の平均(相場) | 初心者ドライバーの保険料相場 | 保険加入のタイミング |
50代の自動車保険の相場
50代の自動車保険料相場(最新データ)
損害保険の一括見積もりサービス「インズウェブ」の最新データ(2025年4月〜2026年3月の利用者調査)による50代の年間保険料の平均は次のとおりです。
| 車両保険なし | 車両保険あり(一般型) | |
| 50代平均 | 31,629円/年 | 61,688円/年 |
車種タイプ別に見ると、次のような違いがあります。
| 車種タイプ | 車両保険なし | 車両保険あり(一般型) |
| 軽自動車 | 31,644円/年 | 50,570円/年 |
| 小型車 | 30,563円/年 | 56,330円/年 |
| 普通車 | 31,767円/年 | 69,502円/年 |
出典:インズウェブ「50代の自動車保険の相場」(2025年4月〜2026年3月調査)
40代平均(車両保険なしで33,800円/年、ありで62,205円/年)と比べても、50代はわずかに安くなっています。中古車で車両保険が不要と判断できる場合は、車両保険を外すことでさらに保険料を抑えられます。
また、同一の前提条件でダイレクト型3社・代理店型2社の合計5社で保険料を実際に見積もり、その保険料を平均した金額を紹介させて頂きます。
設定した主な見積条件がこちらです。
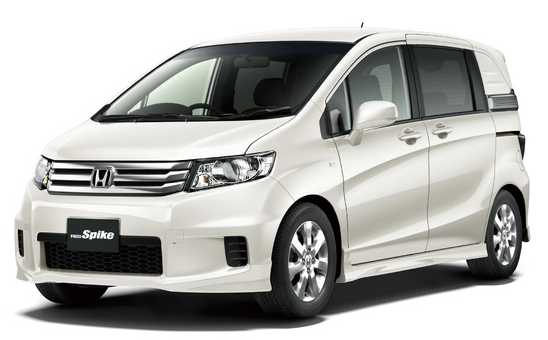
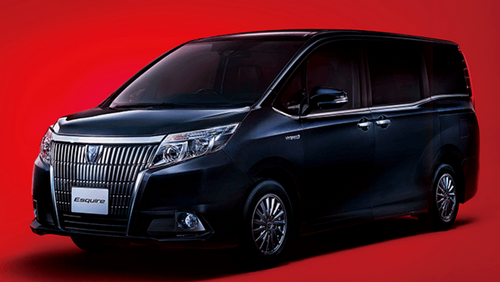
●年齢:50歳 ●年齢条件:26歳以上補償、30歳以上補償又は35歳以上補償(自動車保険によって異なる) ●等級:20等級 ●免許の色:ゴールド ●運転者の範囲:本人限定(無い場合は配偶者限定) ●使用目的:通勤・通学 ●主な補償内容:対人・対物(無制限)・人身傷害(車内外補償3,000万円)・車両保険(一般タイプ) ●車種:プリウス・アルファード・ワゴンR・タントの4車種 等
| 車種 | 年間保険料 | 月払い保険料 |
|---|---|---|
| プリウス | 44,836円 | 月々:4,240円 合計:50,880円 |
| アルファード | 55,636円 | 月々:5,273円 合計:63,270円 |
| ワゴンR (軽自動車) | 36,442円 | 月々:3,445円 合計:41,340円 |
| タント (軽自動車) | 38,618円 | 月々:3,585円 合計:43,020円 |
表中の「年間保険料」は一括払いを選択した時の金額、「月払い保険料」は分割払い時の金額です。
今回は、車両保険を一般タイプ(フルカバータイプ)で見積もっています。補償を充実させてもこれだけ安い金額で契約できるのは嬉しいですね。
中古車だから車両保険に必要性を感じていない人なら、エコノミータイプや付帯無しを選択する事で保険料を2万円台まで引き下げる事もできます。
50代の保険料が安い理由
ご覧の通り、50代の保険料は非常に安い金額になっています。
40代から50代になった人の中には、保険料が高くなると思っていた人もいるかもしれません。
では、なぜ50代の保険料がこんなにも安くなるのでしょうか?
その理由が「50代の事故率の低さ」です。「事故率が低い」=「自動車保険を使用する人が少ない(保険金を支払う可能性が低い)」となるので、保険料が安くなるんですね。
事故率の低さを表すデータを見てみましょう(事故の第一当事者となった10万人あたりの年齢層別事故件数)。

(出典:警察庁交通局「交通事故の発生状況P20」)
事故率が突出して高いのが10代です。そこから20代・30代と年齢を重ねるごとに事故率が低くなり、50代で最も低くなります。そして60代・70代で徐々に事故率が高くなっていきます。
つまり、事故率を年代別に見ると50代が”底”という事です。そのため、50代の保険料が安くなるんですね。
補足として、保険金の支払額が最も多くなる死亡事故の年代別データも見ておきましょう。

30代が一番少なくなっていますよね。ついで、40代・50代という順番です。そのため、年齢だけを基準に考えれば、基本的に30代が一番保険料の安い年代となります。
それでも50代の保険料が安いのは、等級が比較的高い人が多いためです。長年自動車保険を契約していますからね。ちなみに、さきほどの50代の保険料相場は最大の割引率63%を受けられる20等級を前提としてシュミレーションをしています。
うちの保険料はそんなに安くない!?保険料が高くなってしまう原因は?
みなさんの中には「50代だけど保険料が高い!」と嘆いている人もいるかもしれません。その原因は、おそらく「子供を補償範囲に含めているから」でしょう。
50代ともなれば、18歳以上の子供がいる家庭も増えてきます。免許を取得して「車を貸して」と親に頼む場面も有るでしょう。子供が事故を起こした時に備えて、運転者の範囲を家族限定にしたり、年齢条件を全年齢補償にしていませんか?
保険料の安い50代とはいえ、こうした契約条件ではどうしても保険料が高くなってしまうんです。
家族限定・全年齢補償の場合の50代保険料相場
では、20歳以下の子供を補償範囲に含めた場合の保険料相場について見てみましょう。
運転者の範囲を家族限定、年齢条件を全年齢補償とする点以外はさきほどと見積もり条件は同じです。
| 車種 | 年間保険料 | 月払い保険料 |
|---|---|---|
| プリウス | 115,912円 | 月々:10,768円 合計:129,210円 |
| アルファード | 146,020円 | 月々:13,565円 合計:162,780円 |
| ワゴンR (軽自動車) | 91,424円 | 月々:8,480円 合計:101,760円 |
| タント (軽自動車) | 95,634円 | 月々:8,865円 合計:106,380円 |
子供を補償範囲に含めると、保険料が2倍近く高くなってしまいます。「保険料が高い」と感じている人は、これらの金額に近い金額になっていると思います。
なお、子供が親の車を運転する頻度が月に数回程度であれば、「1日自動車保険」を利用した方が条件を変更するよりもお得になる可能性が高いです。1日500円から加入できるので、検討してみましょう。
子供が結婚・就職などで親元を離れる際は必ず条件の見直しを!
子どもが結婚・就職などで親元を離れたにもかかわらず、家族限定・全年齢補償のままにしている契約は、非常にもったいない状態です。子どもの独立は、保険料を大きく下げる絶好のタイミングです。
- 運転者の範囲:「家族限定」→「本人限定」または「配偶者限定」に変更
- 年齢条件:「全年齢補償」「21歳以上補償」→ 自分(または夫婦のうち若い方)の年齢に合わせて変更
これらの変更は契約期間の途中でも可能です。子どもが実家を出たタイミングを逃さず、保険証券を確認して保険会社に連絡しましょう。
子供が結婚・就職などで親元を離れてた後も子供を補償範囲に含めたままにしているのは、保険料が非常に勿体ないです。高い保険料を無駄に支払い続ける事になりますからね。
子供の独り立ちは、親にとって絶好の保険料節約のチャンスなんです。契約条件の見直しを今すぐに始めましょう。具体的には、以下のような感じですね。
- 運転者の範囲・・・「家族限定」を「本人限定又は配偶者限定」に変更
- 年齢条件・・・「全年齢補償や21歳以上補償」を「30歳以上補償や35歳以上補償などの親の年齢に合わせた内容」に変更
このように契約内容を変更すると、一番最初に紹介した保険料相場に近づける事ができます。たとえば、プリウスなら115,912円だったものが44,836円まで保険料を引き下げる事ができます。
もしかしたら、自動車保険の更新時に「去年と内容は同じでいいか」と適正な内容に変更せずに契約している人もいるかもしれないので、保険証券をチェックして必要な変更を今すぐ行ってくださいね。契約期間中でも変更が可能です。
50代の自動車保険見直しポイント
50代の自動車保険選びにおいて、重要なポイントとなるのは「子供を補償範囲に含めた場合の保険料」です。さきほど紹介したように、保険料はかなり高くなりますからね。
一般的な自動車保険では、補償範囲に子供を追加すると、保険料全体が子供の年齢に合わせた金額になるので、びっくりするぐらい保険料が高くなってしまうんです。
イメージとしては以下のような感じですね。

実際に保険料を「追加前」と「追加後」で比較してみると、その違いは一目瞭然です(条件は相場を調査した時と同じです。車種はプリウス)。
三井住友海上で子供を補償範囲に追加する前と後で比較しています。
| 自動車保険 | 追加前 | 追加後 | 値上げ額 |
|---|---|---|---|
| 三井住友海上 | 59,770円 | 136,130円 | 76,360円 |
追加前と追加後で保険料の値上げ幅が大きく違うのが分かると思います。
「SBI損保」や「三井ダイレクト損保」などダイレクト保険も同様に比較してみましょう。
| 自動車保険 | 追加前 | 追加後 |
|---|---|---|
| SBI損保 | 30,410円 | 87,660円 |
| 三井ダイレクト | 39,720円 | 123,690円 |
上記の場合、SBI損保の保険料の安さが目立ちますが、自動車保険は条件次第で保険料が変化します。そして、どの自動車保険が安くなるかも変わってきます。そのため、各自動車保険の保険料をしっかり比較するようにしましょう。
50代におすすめの自動車保険
オリコン顧客満足度ランキング(2026年版・50代)による評価結果は次のとおりです。
ダイレクト型(通販型)
| 順位 | 保険会社 | 総合点 |
| 1位 | ソニー損保 | 76.6点 |
| 2位 | 三井ダイレクト損保 | 76.5点 |
| 3位 | SOMPOダイレクト損保(旧セゾン自動車火災保険) | 74.9点 |
| 4位 | SBI損保/チューリッヒ保険 | 74.7点 |
代理店型
| 順位 | 保険会社 | 総合点 |
| 1位 | AIG損保 | 77.0点 |
| 2位 | 東京海上日動火災保険 | 75.8点 |
| 3位 | 日新火災海上保険 | 75.3点 |
出典:オリコン顧客満足度ランキング「50代が選ぶおすすめの自動車保険」(2026年版)
子どもを補償範囲に含めるなら、値上げ幅にも注目
50代の保険選びでもう一つ重要なのが、「子どもを補償範囲に加えたときの保険料の上がり方」です。多くの保険会社では、契約者本人の年齢ではなく、補償対象の中で最も若い運転者(=子ども)の年齢を基準に保険料全体を計算し直すため、値上げ幅が大きくなりがちです。
これに対しSOMPOダイレクト損害保険(旧セゾン自動車火災保険)の「おとなの自動車保険」は、契約者本人(親)の保険料をベースに、子どもの分の保険料を上乗せする計算方式を採用しており、他社に比べて子ども追加時の値上げ幅が小さくなる傾向があると案内されています。
子どもを補償範囲に含める予定がある50代の方は、本人・配偶者だけで契約した場合の保険料だけでなく、子どもを追加した場合の保険料も必ず見積もりに含めて比較することをおすすめします。
値上げ幅は車種・等級・年齢条件など個別の契約内容によって変わるため、必ず同一条件で複数社から見積もりを取って比較するようにしましょう!
【参考】50代になったら子供に等級の引継ぎを検討
10代や20代の時は、自分が親に等級引き継ぎをお願いする立場でしたが、50代ともなると逆にお願いされる側になります。
この時、等級を子供に引き継いであげても良いのですが、今の自分の自動車保険料と相談しながら行いましょう。無計画に引き継ぎを行うと等級がガクンと下がり、保険料が跳ね上がってしまう可能性が有ります。
一番良いのは、車両保険を掛けていないタイミングで等級を引き継いであげる事でしょうか。等級が下がったとしても、車両保険が無ければ保険料の負担はそこまで大きくなりません。
そして、次の車に乗り換えるまでの間に粛々と等級を上げて下さい。60代後半になると保険料は跳ね上げるので、その頃までには20等級に戻しておかないと、少ない老後資金が自動車保険料に食われてしまう事になります。
まとめ
50代は事故率の低さと等級の高さが重なり、生涯で最も自動車保険料が安くなりやすい年代です。
それでも保険料が高いと感じる場合は、子どもを補償範囲に含めていることが原因であるケースがほとんどのため、運転者の範囲・年齢条件を見直しましょう。
子どもが独立したタイミングでの契約見直しと、将来の等級引き継ぎ・70代以降を見据えた等級管理を意識しておくことが、50代の保険料対策のポイントです。
参考資料・出典
- インズウェブ「50代の自動車保険の相場」 https://www.insweb.co.jp/car/hokenryou/50s-yasuku.html
- インズウェブ「年齢別の事故率は?10代・20代と高齢者、どっちが高い?」 https://www.insweb.co.jp/car/kisochishiki/jidosha-jiko/nenrei-jikoritsu.html
- オリコン顧客満足度ランキング「50代が選ぶおすすめの自動車保険」(2026年版) https://life.oricon.co.jp/rank_insurance/age/50s.html
- 警察庁「令和7年における交通事故の発生状況について」 https://www.npa.go.jp/publications/statistics/koutsuu/jiko/R07bunseki.pdf